Beim globalen Handel spielt der Wechselkurs immer eine Rolle. Heutzutage ist der US-Dollar die weltweit wichtigste Leitwährung.
Wirtschaftswissenschaften
Die unsichtbaren Brücken der Globalisierung
Internationale Verflechtungen schaffen wirtschaftliche Brücken. Hier fließen Waren und Kapital – aber auch politische Schocks.
Wechselkurse bestimmen, wie viel ein mexikanischer Peso wert ist, wie teuer ein deutsches Auto in den USA wird oder ob ein argentinischer Bauer seine Schulden zurückzahlen kann. Obwohl sie zunächst sehr abstrakt wirken, können sie also sehr reale Folgen haben.
Prof. Dr. Jantke de Boer kennt die dahinterliegenden Mechanismen gut. Seit April 2024 ist sie Juniorprofessorin für International Monetary Macroeconomics, also monetäre Außenwirtschaft, an der Ruhr-Universität Bochum. Zu ihrem Spezialgebiet Wechselkurse forscht sie seit mittlerweile acht Jahren. „Wechselkurse verbinden die Realwirtschaft mit den Finanzmärkten. In Europa haben wir den Euro, aber sobald man über die Währungsgrenze hinausgeht, spielt der Wechselkurs immer eine Rolle“, sagt die Ökonomin.

Finanzmärkte warten nicht, bis eine politische Entscheidung tatsächlich umgesetzt wird.
In ihren beiden jüngsten Studien untersuchte sie mit ihren Koautoren, wie Erwartungen über die zukünftige US-Handelspolitik die Währungen anderer Länder beeinflussen. „Konkret fragen wir: Was passiert mit einer Währung, wenn plötzlich wahrscheinlicher wird, dass die USA künftig eine protektionistischere Handelspolitik verfolgen, also zum Beispiel verstärkt Zölle auf Importe erheben?“, erklärt de Boer.
Wechselkurse reagieren bereits, wenn Zölle noch gar nicht eingeführt wurden. „Finanzmärkte warten nicht, bis eine politische Entscheidung tatsächlich umgesetzt wird. Sie versuchen, zukünftige Entwicklungen vorwegzunehmen. Wenn wahrscheinlicher wird, dass die USA künftig höhere Zölle erheben, verändern sich Erwartungen über zukünftige Handelsströme – und das kann sich sofort in Wechselkursen widerspiegeln“, sagt Jantke de Boer.
Wissenschaftsmagazin kostenlos abonnieren
Wissenschaftsmagazin kostenlos abonnieren
Das wissenschaftlich sauber zu messen, ist gar nicht so trivial. Jantke de Boer und ihre Koautoren machten sich ein besonderes Ereignis zunutze: Die US-Präsidentschaftsdebatten, die immer zwischen 21 und 22.30 Uhr US-Ostküstenzeit im amerikanischen Fernsehen ausgetragen werden. „Wir haben uns angeschaut, wie Märkte während dieser Liveübertragung reagieren, wenn ein Kandidat oder eine Kandidatin dort protektionistische Maßnahmen ankündigt“, so de Boer. „Der Vorteil ist, dass wir sehr genau wissen, wann die neue Information am Markt ankommt. In einem sehr kurzen Zeitfenster können wir weitere Einflüsse gut ausschließen, denn andere für Wechselkurse relevante Nachrichten fehlen in der Regel, da die großen Börsen geschlossen sind und zu dieser Tageszeit keine makroökonomischen Nachrichten veröffentlicht werden.“
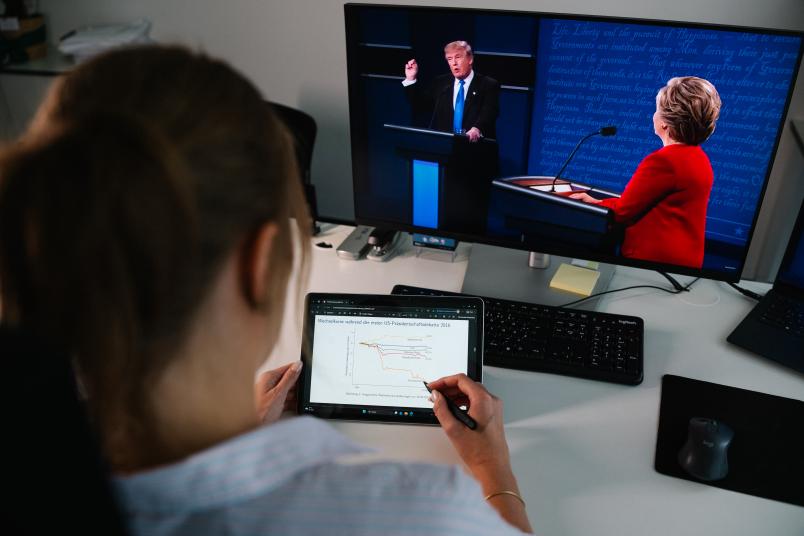
Die Forschenden haben sich für ihre Studie alle US-Präsidentschaftsdebatten aus den Jahren 1996 bis 2016 angesehen und abgeleitet, wie politische Entwicklungen in einem Land über Finanzmärkte auf andere Länder übertragen werden.
Im Vergleich zum Aktienmarkt hat der Devisenmarkt nämlich eine entscheidenden Besonderheit: „Es ist kein zentralisierter Markt wie eine Börse, sondern ein OTC-Markt – over the counter“, erklärt Jantke de Boer. Das bedeutet, dass eine Währung dann gehandelt wird, wenn jemand anderes sie nachfragt. Große Banken bieten ständig Wechselkurse an, und Händler weltweit reagieren sofort auf neue Informationen. Der Devisenmarkt ist also 24 Stunden am Tag geöffnet, weil immer irgendwo auf der Welt Banken aktiv sind.
Wettpreise als Messinstrument für Wahrscheinlichkeiten
Für ihre Analysen nutzten die Forschenden die Präsidentschaftsdebatten mehrerer zurückliegender Jahre, genau gesagt 23 Debatten aus sechs Wahlzyklen, die zwischen 1996 und 2016 ausgetragen wurden. Passend zu den jeweiligen Debatten werteten sie Daten von sogenannten Prognosemärkten aus. Dort können Menschen auf den Ausgang der Präsidentschaftswahl wetten. „An den Wettpreisen können wir in Echtzeit ablesen, ob sich die Wahlchancen eines Kandidaten oder einer Kandidatin während einer Debatte verbessern oder verschlechtern“, erklärt Jantke de Boer.
„Indem wir die Informationen aus den Prognosemärkten mit hochfrequenten Wechselkursdaten in Beziehung gesetzt haben, konnten wir beobachten, wie Wechselkurse innerhalb sehr kurzer Zeit auf eine veränderte Wahrscheinlichkeit zukünftiger US-Politik reagieren“, so Jantke de Boer.
Die Zuschreibung, welcher Kandidat protektionistischer ist, trafen die Bochumer Forschenden nicht aus dem Bauch heraus, sondern griffen dafür auf das Manifesto Project zurück. Dort werden Wahlprogramme systematisch ausgewertet und politische Positionen codiert – unter anderem, wie stark sich Partien für Protektionismus oder freien Handel aussprechen.
Je stärker ein Land in die USA exportiert, desto stärker reagiert seine Währung.
Die Aussagen der protektionistischeren Kandidaten in den Fernsehdebatten stellen sogenannte exogene Schocks für die Wechselkurse dar. Diese reagieren darauf, allerdings nicht alle Wechselkurse gleichermaßen. „Unser zentrales Ergebnis ist, dass je stärker ein Land in die USA exportiert, desto stärker seine Währung reagiert. Die wirtschaftliche Verbindung zu den USA bestimmt also mit, wie stark ein politischer Schock aus den USA auf ein anderes Land übertragen wird. Bei Ländern mit sehr engen Handelsbeziehungen zu den USA sehen wir bereits innerhalb weniger Stunden ökonomisch relevante Wechselkursbewegungen“, so Jantke de Boer.
Ein konkretes Beispiel für eine Reaktion wäre: „Mexiko ist stark abhängig von Exporten in die USA. Wenn die USA Zölle einführen, wird mexikanische Ware teurer. Die Nachfrage nach mexikanischen Pesos sinkt – und der Peso wertet ab.“ Solche Bewegungen haben reale Konsequenzen: „Wenn der Peso an Wert verliert, werden Importe aus den USA teurer – etwa Maschinen oder Technologie, die Mexiko für seine Industrie braucht“, erklärt de Boer.
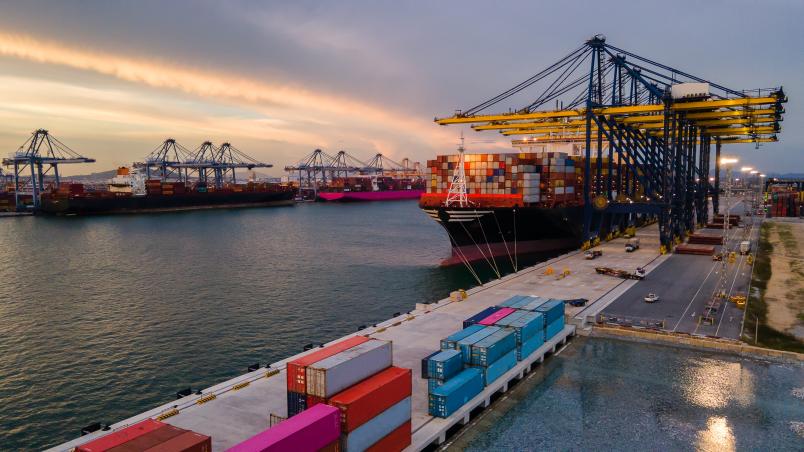
Viele Länder sind wirtschaftlich abhängig von Exporten in andere Länder. Führt das Zielland Zölle ein, wird dort die importierte Ware teurer und die Nachfrage sinkt sehr wahrscheinlich. Dadurch wertet die Währung des exportierenden Landes ab.
Allerdings sind diese Effekte oft nur von kurzer Dauer. „Die Finanzmärkte verarbeiten jeden Tag neue Informationen“, sagt Jantke de Boer. „Schon am nächsten Tag können andere Ereignisse – etwa eine neue Umfrage, ein wirtschaftlicher Bericht oder eine Äußerung eines Politikers – die Wechselkurse wieder in eine andere Richtung lenken.“ Die Studie zeigt also nur eine Momentaufnahme: die Reaktion der Märkte auf die Erwartungen während und kurz nach den TV-Debatten.
Während die Bochumer Ökonomen in ihrer ersten Studie sehr viele Industrie- und Schwellenländer gemeinsam betrachteten, haben sie in der Folgestudie gezielt die Wechselkurse von Schwellenländern beobachtet. „Wir haben schon in der ersten Studie gesehen, dass Schwellenländer besonders stark reagieren. Das hat uns zu der Frage gebracht: Warum sind manche Schwellenländer besonders verwundbar und andere deutlich widerstandfähiger?“, so de Boer, und führt weiter aus: „Schwellenländer unterscheiden sich beispielsweise stark hinsichtlich ihrer Finanzmärkte, Währungsreserven, Auslandsverschuldung oder der Instrumente, mit denen Zentralbanken Wechselkurse stabilisieren können. Genau diese Unterschiede nutzten wir in der zweiten Studie.“
Große und stärker segmentierte Finanzmärkte schützen
Deutlich wurde dabei, dass Länder wie Indien oder Brasilien, die einen großen und stärker segmentierten Finanzmarkt haben, weniger stark betroffen sind. „Ein großer Finanzmarkt bedeutet mehr Liquidität. Wenn ein Schock kommt, kann das Land diesen besser abfedern“, sagt Jantke de Boer. „Brasilien hat beispielsweise einen der größten Finanzmärkte in Lateinamerika. Wenn Investoren ihr Geld abziehen, können diese Kapitalflüsse durch einen liquiden nationalen Finanzmarkt abgefedert werden.“ Viele Schwellenländer halten außerdem große Bestände an Fremdwährungen, meist US-Dollar, um in Krisenzeiten zu intervenieren. „Wenn die Zentralbank Dollarreserven verkauft, kann sie den Wert ihrer eigenen Währung stützen“, sagt Jantke de Boer.
Jantke de Boer beschäftigt sich seit vielen Jahren mit Wechselkursen. Seit 2024 ist sie Juniorprofessorin für International Monetary Macroeconomics an der Ruhr-Universität Bochum.
Die Forschenden fanden außerdem Hinweise darauf, dass Interventionen am Devisenmarkt und ein aktives Management internationaler Kapitalströme die Auswirkungen von politischen Schocks aus den USA abfedern können. Zudem reagieren Länder mit höheren Nettoauslandsvermögen weniger stark als Schuldnerländer.
Und was ist mit der Regierung Donald Trump?
Auf die Frage, was ihre Forschung mit Blick auf die heutige US-Handelspolitik unter Präsident Donald Trump bedeutet, antwortet de Boer: „Unsere Studie untersucht nicht die aktuelle US-Handelspolitik, unsere Daten enden 2016. Aber der Mechanismus, den wir identifizieren, ist heute natürlich sehr relevant. Unsere Ergebnisse zeigen, dass Finanzmärkte bereits auf Erwartungen zukünftiger Handelspolitik reagieren können. Wenn sich die Einschätzung darüber verändert, wie protektionistisch die USA künftig agieren werden, kann das deshalb schon heute Auswirkungen auf andere Währungen haben.“
Jantke de Boers Forschung zeigt, wie eng Wirtschaft und Politik miteinander verwoben sind – und wie schnell lokale Entscheidungen globale Folgen haben können. „Wenn ein Land protektionistische Maßnahmen ergreift, mag das kurzfristig die eigene Wirtschaft stärken – aber langfristig kann es zu höheren Preisen für Verbraucher und zu Handelskonflikten führen“, warnt sie.